Inventário de imobilizado: por que sua empresa não pode adiar
Pergunte a qualquer controller ou gerente de planta: “vocês sabem exatamente quais ativos imobilizados a empresa tem, onde estão e em que estado?” A resposta honesta, na maioria das indústrias, é “mais ou menos”. E “mais ou menos” é um problema caro.
O problema por trás do “achamos que temos”
O ativo imobilizado (máquinas, equipamentos, instalações, móveis, veículos, ferramentas de maior valor) costuma ser um dos itens mais relevantes do balanço patrimonial de uma indústria. E, ainda assim, é comum que o cadastro contábil desses bens tenha se afastado da realidade física ao longo dos anos: equipamentos foram transferidos entre unidades sem baixa, bens foram descartados sem registro, itens comprados nunca entraram no sistema.
Esse descompasso não aparece sozinho. Ele só fica visível quando alguém vai a campo, conta o que existe fisicamente e compara com o que está no ERP.
O que entra num inventário de imobilizado
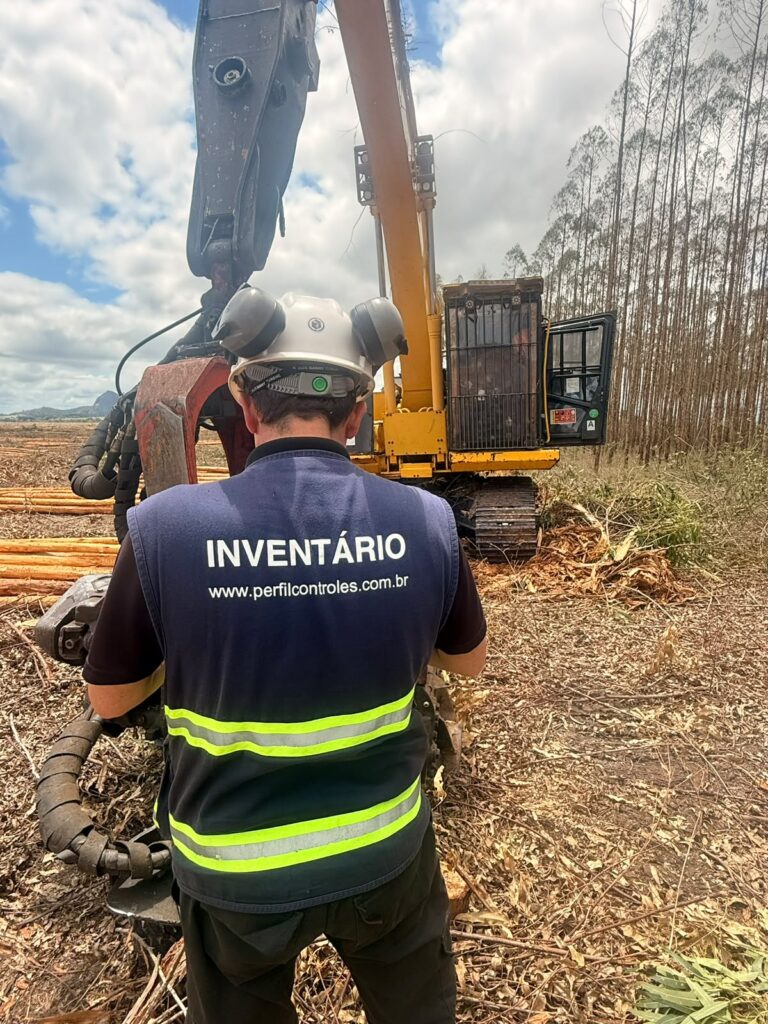
Um inventário de imobilizado bem-feito não é apenas “contar máquinas”. Ele envolve:
- Levantamento físico e contábil detalhado de todos os bens, planta por planta, com identificação individual de cada item.
- Classificação contábil e etiquetagem padronizada, para que cada ativo tenha uma identidade única e rastreável.
- Conciliação com o sistema de gestão (SAP, TOTVS ou outro ERP), cruzando o que foi encontrado em campo com o que está cadastrado.
- Organização e atualização dos registros patrimoniais, incluindo localização, responsável e centro de custo.
- Regularização de sobras e faltas, com a documentação necessária para justificar cada ajuste.
Por que a conciliação com o ERP é o ponto crítico
Contar os bens é a parte visível do trabalho. A parte que realmente gera valor é a conciliação: comparar, item a item, o que foi encontrado fisicamente com o que está cadastrado no sistema. É nesse cruzamento que aparecem os bens fantasmas (que constam no sistema mas não existem mais fisicamente), os bens órfãos (que existem na planta mas nunca foram cadastrados) e os bens mal localizados (que estão em um centro de custo diferente do registrado).
POR QUE ISSO IMPORTARegistros patrimoniais desatualizados afetam diretamente o cálculo de depreciação, a apuração de impostos, o valor segurado dos ativos e a confiabilidade dos números apresentados em auditoria, inclusive frente à Lei 11.638 e aos CPCs aplicáveis.
O que fazer com o que for encontrado
Um inventário só termina quando as divergências viram decisão. Isso significa emitir relatórios claros o suficiente para que a área contábil consiga baixar o que não existe mais, cadastrar o que estava fora do sistema e corrigir a localização e a classificação do que estiver certo fisicamente, mas errado no cadastro. Sem esse fechamento, o inventário vira apenas uma fotografia: cara e sem consequência prática.
Quando chamar uma equipe especializada
Empresas com múltiplas plantas, alto volume de ativos ou histórico de vários anos sem inventário completo tendem a subestimar o tamanho do trabalho até começarem. Uma equipe especializada traz metodologia testada, agilidade de campo e experiência prévia de conciliação com o ERP específico da empresa, reduzindo o tempo total do projeto e o risco de erro humano na etapa mais sensível: comparar milhares de itens sem perder rastreabilidade.
Serviço relacionado: Inventário e Gestão de Imobilizado
Levantamento físico e contábil, conciliação com SAP/TOTVS, etiquetagem padronizada e relatórios prontos para auditoria.